Банки втрачають своє домінування. Які причини того, що цифрові валюти центральних банків та токени великих технологічних компаній можуть витіснити традиційні депозити?
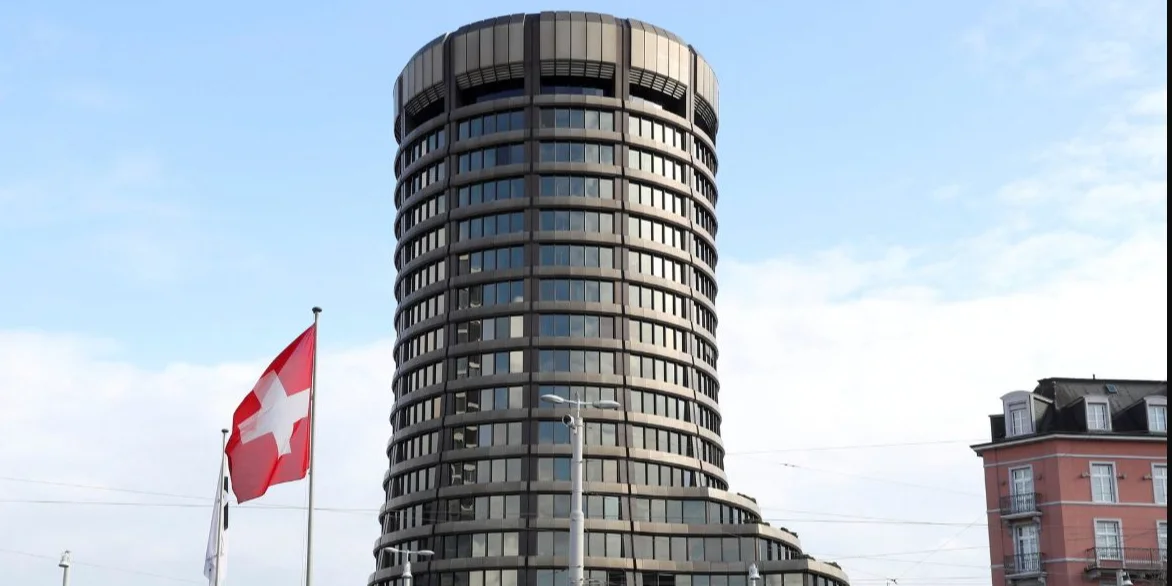
Згідно з дослідженням Банку міжнародних розрахунків, банки поступово втрачають свою багаторічну монополію на фінансові розрахунки серед населення через виникнення приватних цифрових токенів, стейблкоїнів та державних систем миттєвих платежів.
Після тривалого періоду стабільності на ринку роздрібних фінансових платежів з'явилися нові учасники, такі як приватні токени та стейблкоїни, які ставлять під сумнів традиційні банківські депозити. Цю інформацію містить робочий документ Банку міжнародних розрахунків (BIS). Економісти цього інституту провели моделювання можливих наслідків конкуренції між звичайними банківськими рахунками, токенами від великих технологічних компаній та цифровими валютами центральних банків (CBDC).
Три висновки про майбутнє фінансового ринку
Дослідники з'єднали концепцію двосторонніх ринків з економікою платежів, щоб проаналізувати вплив державних політик на структуру фінансового сектору. Моделювання дозволило виявити три основні тенденції у сфері роздрібних платежів.
По-перше, коли приватні платіжні сервіси несумісні між собою і працюють як закриті екосистеми, доступ громадян до фінансових послуг і загальні обсяги торгівлі залишаються штучно заниженими. Споживачі та продавці опиняються ізольованими всередині окремих платформ.
По-друге, запуск державних систем швидких роздрібних платежів, які поєднують банківські рахунки з небанківськими провайдерами, усуває цю фінансову ізоляцію. Проте це відбувається ціною часткового вимивання банків із ланцюжка розрахунків -- традиційні посередники втрачають частку ринку на користь технологічних компаній та платіжних сервісів.
По-третє, цифрові форми готівки від центробанків і роздрібні системи миттєвих платежів дають ідентичний економічний ефект. Обидва підходи забезпечують сумісність різних платіжних інструментів і працюють ефективніше за повне невтручання держави в ринок.
"Навіть якщо ці державні рішення можуть призвести до певного витіснення традиційних фінансових посередників, обидва варіанти сприяють розширенню доступу населення до фінансових послуг та підвищенню суспільного добробуту", -- наголосили економісти Банку міжнародних розрахунків в анотації до дослідження.
Який тривалий термін існування національних валют?
Сучасна цифрова трансформація розрахунків відбувається на тлі глибоких історичних змін самих національних грошей. В іншому дослідженні BIS, робочому документі № 1301, економісти Родні Гарратт і Гюнтер Шнабл спільно з професоркою Оксфордського університету Кетрін Шенк проаналізували долю державних грошових одиниць за 1850-2026 роки.
За підрахунками науковців, із 568 державних валют, які існували у світі за цей період, до сьогодні збереглися лише 163, тоді як 405 зникли. Найбільші хвилі появи нових грошей спричинили деколонізація 1960-х та розпад СРСР і Югославії у 1990-х. Пікового значення кількість валют досягла у 1994-му, коли у світі налічувалося 192 грошові одиниці, а подальше скорочення відбулося переважно через запровадження євро, яке замінило 23 національні валюти.
Дослідники виявили, що нові валюти зазвичай виникають з політичних причин після того, як країни здобувають незалежність, а їхнє існування часто закінчується через економічні фактори, такі як гіперінфляція та деномінація. Середній термін функціонування валюти складає 33 роки, причому близько 25% з них не переживають і десятиріччя. На думку вчених, цифрові технології можуть суттєво змінити цю тенденцію в майбутньому, хоча наразі їхній вплив на кількість офіційних валют поки що залишається незначним.